


Hộ kinh doanh và thuế cho người bán dịch vụ, sản phẩm số một mình cần lưu ý gì? Theo các bài báo và đơn vị tư vấn tôi tìm thấy ngày 25/10/2026, hộ kinh doanh chuyển khỏi thuế khoán từ 1/1/2026 theo Nghị quyết 198/2025/QH15 và chuyển sang kê khai theo doanh thu thực tế. Các nguồn lệch nhau về ngưỡng doanh thu không chịu thuế (200 triệu, 500 triệu hay 1 tỷ đồng), và tôi chưa đọc văn bản pháp luật gốc. Vì vậy bài này là khung câu hỏi và danh sách việc cần chuẩn bị, không phải tư vấn thuế. Hãy xác nhận số liệu với cơ quan thuế hoặc kế toán trước khi áp dụng.
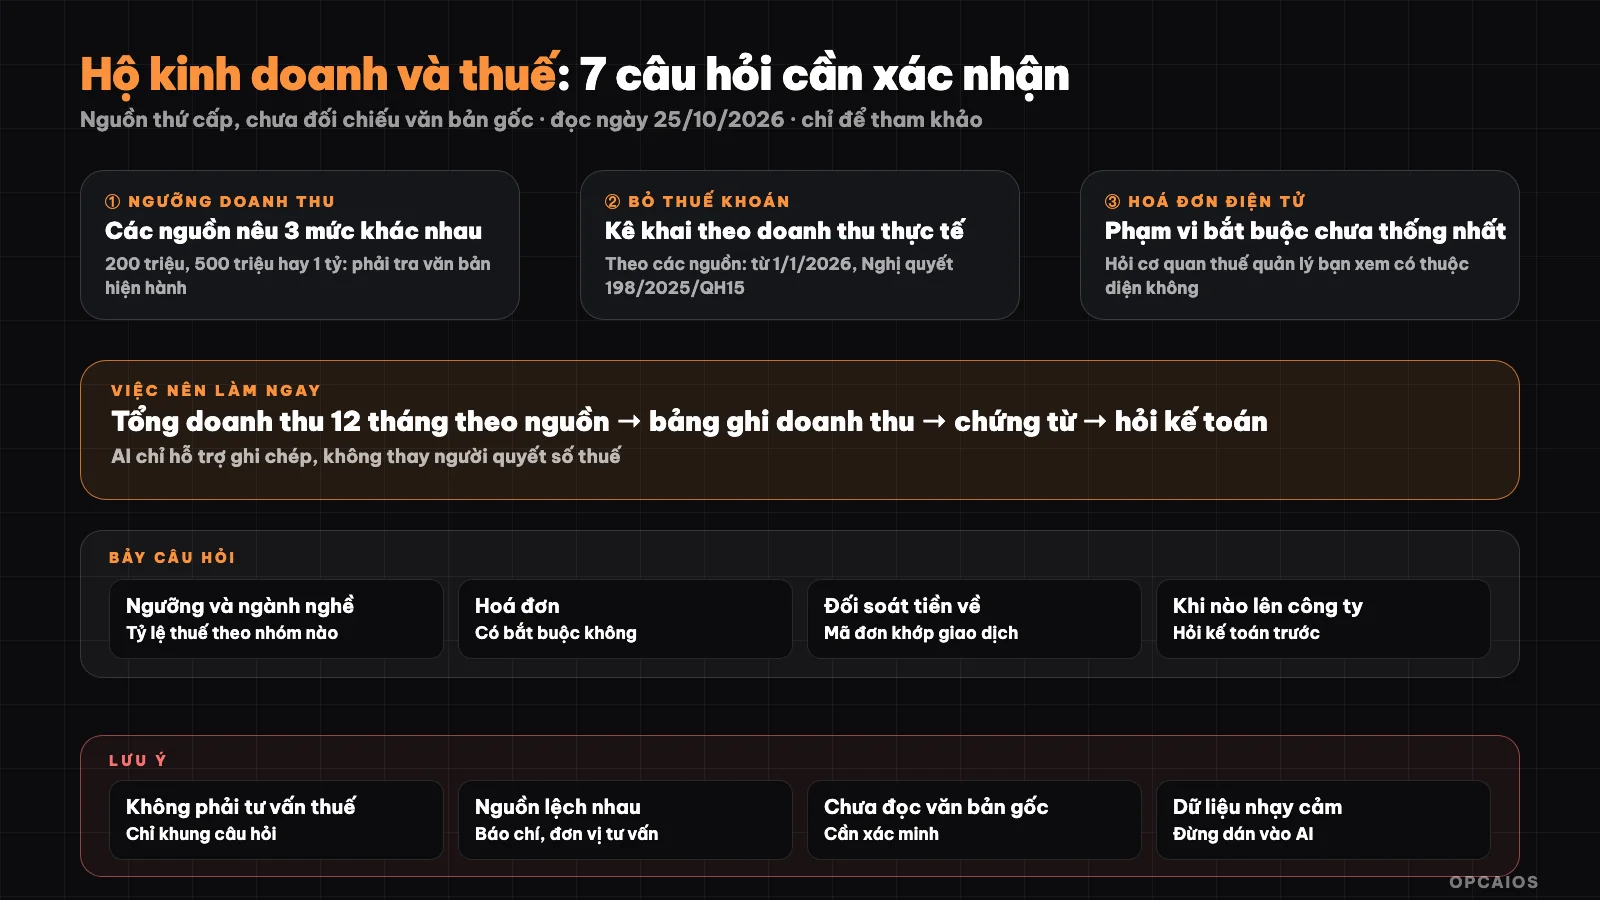
Bảy câu hỏi cần trả lời và xác nhận với cơ quan thuế. Sơ đồ: OPCAIOS.
Lưu ý trung thực trước khi đọc
Bài này tổng hợp thông tin thứ cấp (báo chí, đơn vị kế toán, cổng thông tin địa phương), không phải văn bản pháp luật. Chính sách thuế thay đổi nhanh và các nguồn tôi đọc mâu thuẫn nhau ở các con số quan trọng, nên bạn không nên dùng bài này để khai thuế.
Điều bài này làm được: giúp bạn biết cần hỏi gì, cần lưu trữ gì và đối soát thế nào. Về chọn hình thức hoạt động, đọc thêm checklist pháp lý và đăng ký kinh doanh cho Solopreneur.
Câu 1: Doanh thu của tôi nằm ở đâu so với ngưỡng không chịu thuế?
Các nguồn tôi đọc cho ba mức khác nhau: 500 triệu, 1 tỷ và 200 triệu đồng mỗi năm. Một nguồn còn có tiêu đề nêu 1 tỷ nhưng nội dung ghi 500 triệu. Tôi không thể chọn mức đúng thay bạn; hãy tra văn bản hiện hành của Luật Thuế TNCN, Luật Thuế GTGT sửa đổi và hướng dẫn thi hành.
Việc nên làm ngay: tính tổng doanh thu 12 tháng theo từng nguồn (chuyển khoản, tiền mặt, nền tảng), vì ngưỡng nào cũng tính trên doanh thu thực tế chứ không phải lợi nhuận.
Câu 2: Bãi bỏ thuế khoán nghĩa là tôi phải làm gì khác?
Theo các nguồn thứ cấp, hộ kinh doanh không còn nộp thuế theo mức khoán mà tự kê khai theo doanh thu thực tế. Điều này kéo theo nhu cầu ghi chép doanh thu, lưu chứng từ và đối chiếu với tiền về tài khoản.
Hệ quả thực tế cho người làm một mình là bạn cần một nơi ghi nhận doanh thu có thể truy vết. Ví dụ đơn bán sản phẩm số thu bằng QR chuyển khoản, xem thu tiền sản phẩm số bằng QR (SePay) về cách đối soát đơn với giao dịch ngân hàng.
Câu 3: Tôi có phải dùng hoá đơn điện tử không?
Theo trang của một cơ quan địa phương tôi đọc, từ 1/6/2025 hộ và cá nhân kinh doanh thuộc diện phải dùng hoá đơn điện tử khởi tạo từ máy tính tiền theo Nghị định 70/2025/NĐ-CP. Một đơn vị cung cấp hoá đơn lại ghi mức bắt buộc áp dụng khi doanh thu trên 1 tỷ, dưới mức đó chỉ khuyến khích.
Hai nguồn này không thống nhất về phạm vi, nên điều cần làm là hỏi cơ quan thuế quản lý bạn: doanh thu và ngành nghề của bạn có thuộc diện bắt buộc không, và dùng loại hoá đơn nào.
Câu 4: Tiền về từ khách được ghi nhận thế nào?
Mỗi khoản tiền về nên khớp với một đơn hàng hoặc hợp đồng, có mã tham chiếu, ngày và số tiền. Nếu bạn bán qua QR, mã nội dung chuyển khoản giúp đối soát tự động; nếu bán dịch vụ theo giai đoạn, ghi từng đợt thanh toán.
| Việc | Cách làm gọn |
|---|---|
| Ghi doanh thu | Một bảng duy nhất: ngày, khách, nội dung, số tiền, mã đơn |
| Chứng từ | Hợp đồng, báo giá được duyệt, ảnh chụp giao dịch, hoá đơn nếu có |
| Tách tiền cá nhân/kinh doanh | Dùng tài khoản riêng cho thu chi kinh doanh nếu có thể |
| Hoàn tiền | Ghi riêng, có lý do và chứng từ |
Câu 5: Ngành nghề của tôi bị coi là gì?
Tỷ lệ thuế và cách tính phụ thuộc ngành nghề được cơ quan thuế phân loại (dịch vụ, bán hàng, sản xuất...). Sản phẩm số, đào tạo, thiết kế hay tư vấn có thể rơi vào các nhóm khác nhau; tôi chưa đọc bảng tỷ lệ chính thức nên không nêu con số.
Hãy hỏi trực tiếp: "Hoạt động của tôi gồm tư vấn, bán khoá học số và bán dịch vụ thiết kế thì được phân vào nhóm nào, tỷ lệ nào?" và nhờ ghi lại câu trả lời bằng văn bản.
Câu 6: Khi nào nên cân nhắc lên công ty?
Cân nhắc khi doanh thu và rủi ro tăng, cần hợp đồng với doanh nghiệp lớn, cần góp vốn hoặc muốn tách trách nhiệm cá nhân khỏi hoạt động kinh doanh. Quyết định này phụ thuộc thuế, chi phí kế toán và kế hoạch của bạn, không có ngưỡng chung.
| Tình huống | Gợi ý |
|---|---|
| Mới bắt đầu, doanh thu nhỏ, một mình | Hộ kinh doanh thường đủ nhưng cần hỏi cơ quan thuế |
| Khách doanh nghiệp đòi hoá đơn, hợp đồng pháp nhân | Xem xét công ty |
| Muốn thuê người, gọi vốn | Xem xét công ty |
| Chưa chắc | Hỏi kế toán hoặc luật sư một buổi tư vấn trước khi quyết |
Câu 7: Tôi dùng AI cho phần thuế được đến đâu?
AI giúp soạn bảng ghi doanh thu, nhắc hạn, tóm tắt văn bản bạn dán vào và liệt kê câu hỏi để hỏi kế toán. AI không thay được người có chứng chỉ khi quyết định số thuế phải nộp, và có thể bịa điều luật hoặc con số.
Đừng nhập mã số thuế, số tài khoản hay hồ sơ khách vào dịch vụ AI bạn chưa kiểm tra điều khoản, xem bảo mật dữ liệu khi dùng AI. Với hợp đồng dịch vụ, xem dùng AI viết hợp đồng và điều khoản mẫu.
Kinh nghiệm của OPCAIOS
Về mặt vận hành, chúng tôi gắn mã tham chiếu cho từng đơn trên website để đối chiếu với giao dịch ngân hàng, và giữ các bản ghi đơn hàng trong cơ sở dữ liệu có sao lưu. Đó là phần kỹ thuật hỗ trợ ghi nhận doanh thu.
Bài này không nêu tình trạng thuế, hình thức pháp lý hay doanh thu của OPCAIOS, và không phải ví dụ để làm theo. Hạn chế lớn nhất: chúng tôi chưa đối chiếu văn bản gốc của các quy định nêu trên. Mọi con số và mốc ngày ở đây cần được kiểm tra lại.
Câu hỏi thường gặp
Hộ kinh doanh có phải nộp thuế nếu doanh thu thấp không?
Phụ thuộc ngưỡng không chịu thuế hiện hành, mà các nguồn tôi đọc nêu ba mức khác nhau. Hãy hỏi cơ quan thuế.
Bán khóa học online có khác bán dịch vụ về thuế không?
Có thể khác về phân loại ngành nghề và tỷ lệ. Tôi chưa xác minh bảng tỷ lệ chính thức nên cần hỏi kế toán.
Có cần mở tài khoản ngân hàng riêng cho hộ kinh doanh không?
Quy định về tài khoản tôi chưa đọc ở văn bản gốc; về thực hành, tách tài khoản kinh doanh giúp đối soát dễ hơn.
Dùng AI làm kế toán được không?
Chỉ nên dùng để hỗ trợ ghi chép và chuẩn bị câu hỏi. Số liệu kê khai phải do bạn hoặc kế toán kiểm tra.
Tôi nên chuẩn bị gì trước khi gặp kế toán?
Bảng doanh thu 12 tháng, danh sách nguồn thu, hợp đồng mẫu và câu hỏi về ngưỡng, hoá đơn, ngành nghề. Cần hỗ trợ tổ chức quy trình, xem dịch vụ đào tạo ứng dụng AI.
Nguồn (đều thứ cấp, tìm kiếm ngày 25/10/2026): hanoionline.vn, thuvienphapluat.vn (bài tổng hợp, không truy cập được toàn văn do lỗi 403), sme.misa.vn, meinvoice.vn, trang chuyển đổi số của Thanh Hoá. Chưa đọc Nghị quyết 198/2025/QH15, Nghị định 70/2025/NĐ-CP, Luật Thuế TNCN và GTGT sửa đổi ở văn bản gốc; các nguồn mâu thuẫn về ngưỡng 200 triệu/500 triệu/1 tỷ. Bài chỉ để tham khảo, không phải tư vấn thuế hay pháp lý. Kinh nghiệm là của OPCAIOS.
Để lại bình luận
Email của bạn sẽ không hiển thị công khai. Bình luận sẽ hiển thị sau khi được duyệt.